

一、项目概述
1.1 项目背景与意义
2026年8月3日,京东外卖正式推出自主研发的AI智能头盔,集成了AI语音助手、单王带路、一键SOS紧急求助、商户环境核验及订单备注智能提醒五大核心功能,首批设备免费发放给京东全职骑手。
此举标志着即时配送行业从单纯依赖骑手经验向"AI 硬件"协同模式加速演进,也使得外卖配送场景成为可穿戴AI硬件从"消费尝鲜"走向"产业应用"的标志性赛道。
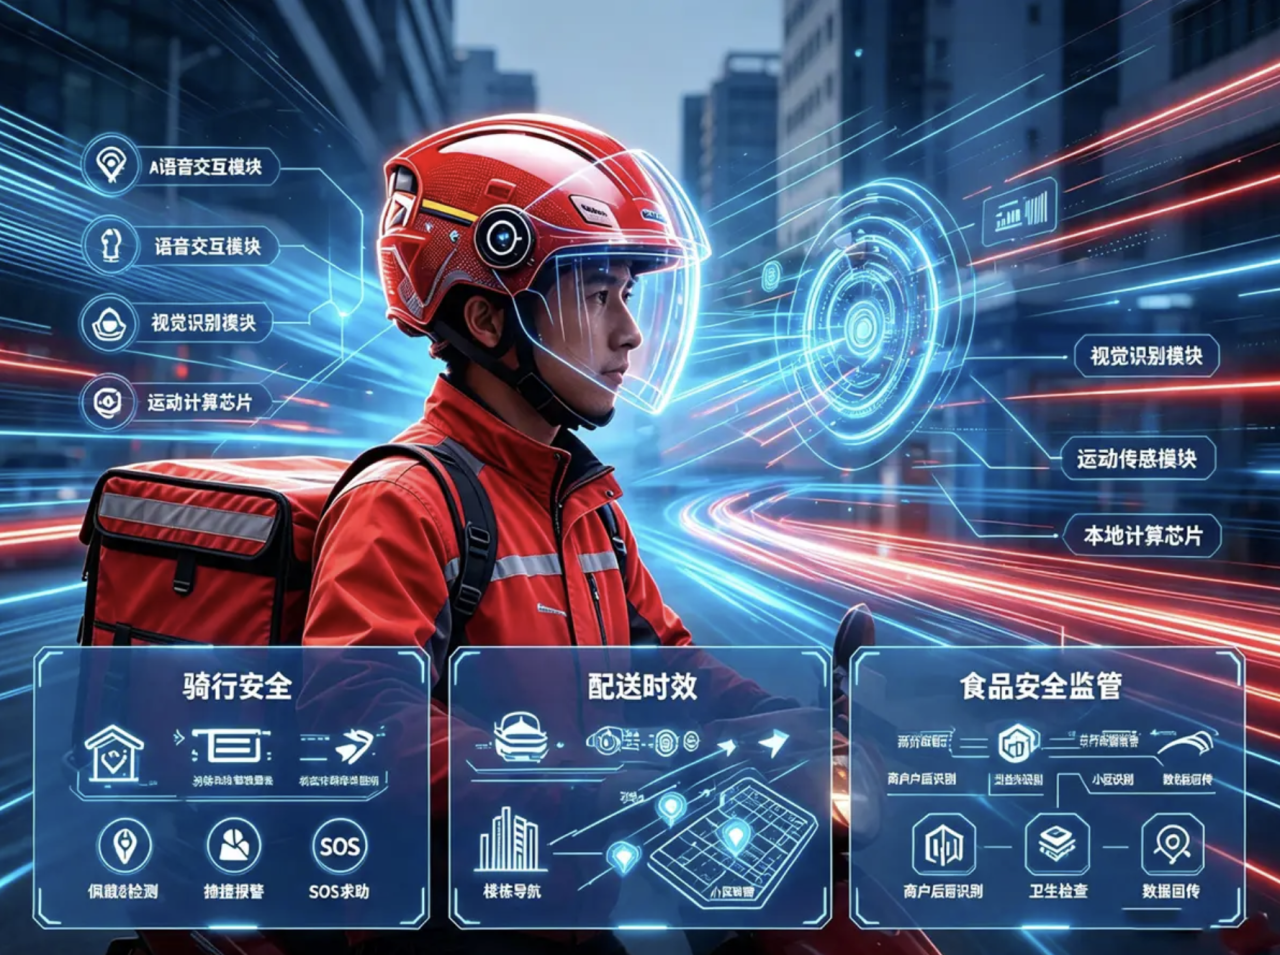
从行业全局看,全国外卖骑手总数已超过1400万人,而截至2026年初智能头盔的整体覆盖率尚不足10%——这意味着超过1260万骑手仍在使用功能单一的传统头盔。在主要平台中,美团截至2025年6月累计交付智能头盔突破100万顶,饿了么于2025年7月推出行业首款AI智能头盔X3,京东外卖于2026年8月正式入局。
行业分析预计,专送骑手有望在2026至2027年实现大面积覆盖,众包骑手的覆盖则需更长时间。
从市场规模看,增长潜力巨大。以下数据勾勒出清晰的增长曲线:
表1-1 智能头盔市场增长数据(2024-2031年)
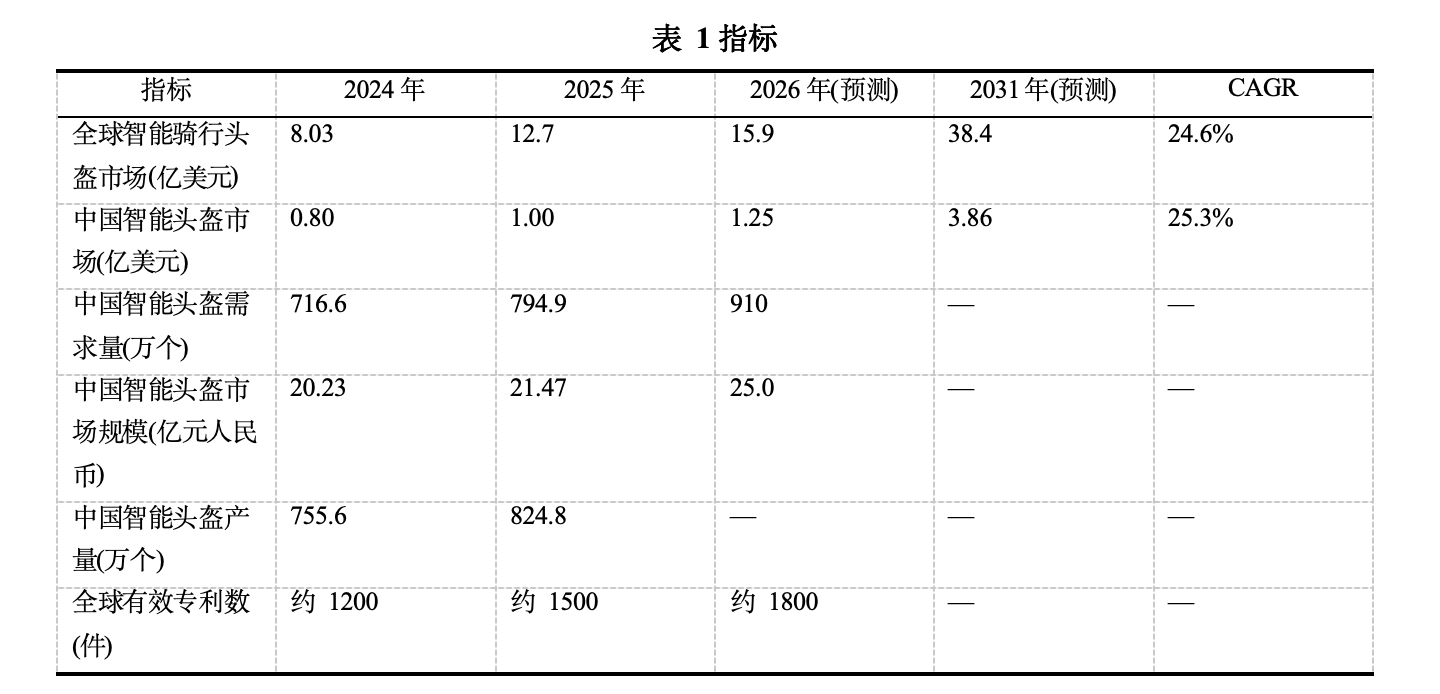
注:全球市场规模含骑行运动、工业安全、外卖配送等全场景;中国市场以外卖配送和交通场景为核心驱动力。
1.2 研究目的与方法
本专利导航报告旨在实现以下目标:

系统梳理AI智能头盔领域(以外卖配送场景为核心)的全球及中国专利态势,建立完整的技术图谱;
深度分析三大外卖平台(美团、饿了么/淘宝闪购、京东外卖)及新兴创新主体的专利布局策略与技术路线差异;
识别关键技术分支的专利密集区(红海)与空白区(蓝海),量化评估各方向的竞争强度;
为相关企业制订专利战略、规避侵权风险、规划研发方向提供数据驱动的决策参考。
研究方法:综合运用专利检索分析(智慧芽数据库)、行业报告研究、企业公开资料分析、技术路线对比等多元方法。
1.3 研究范围界定
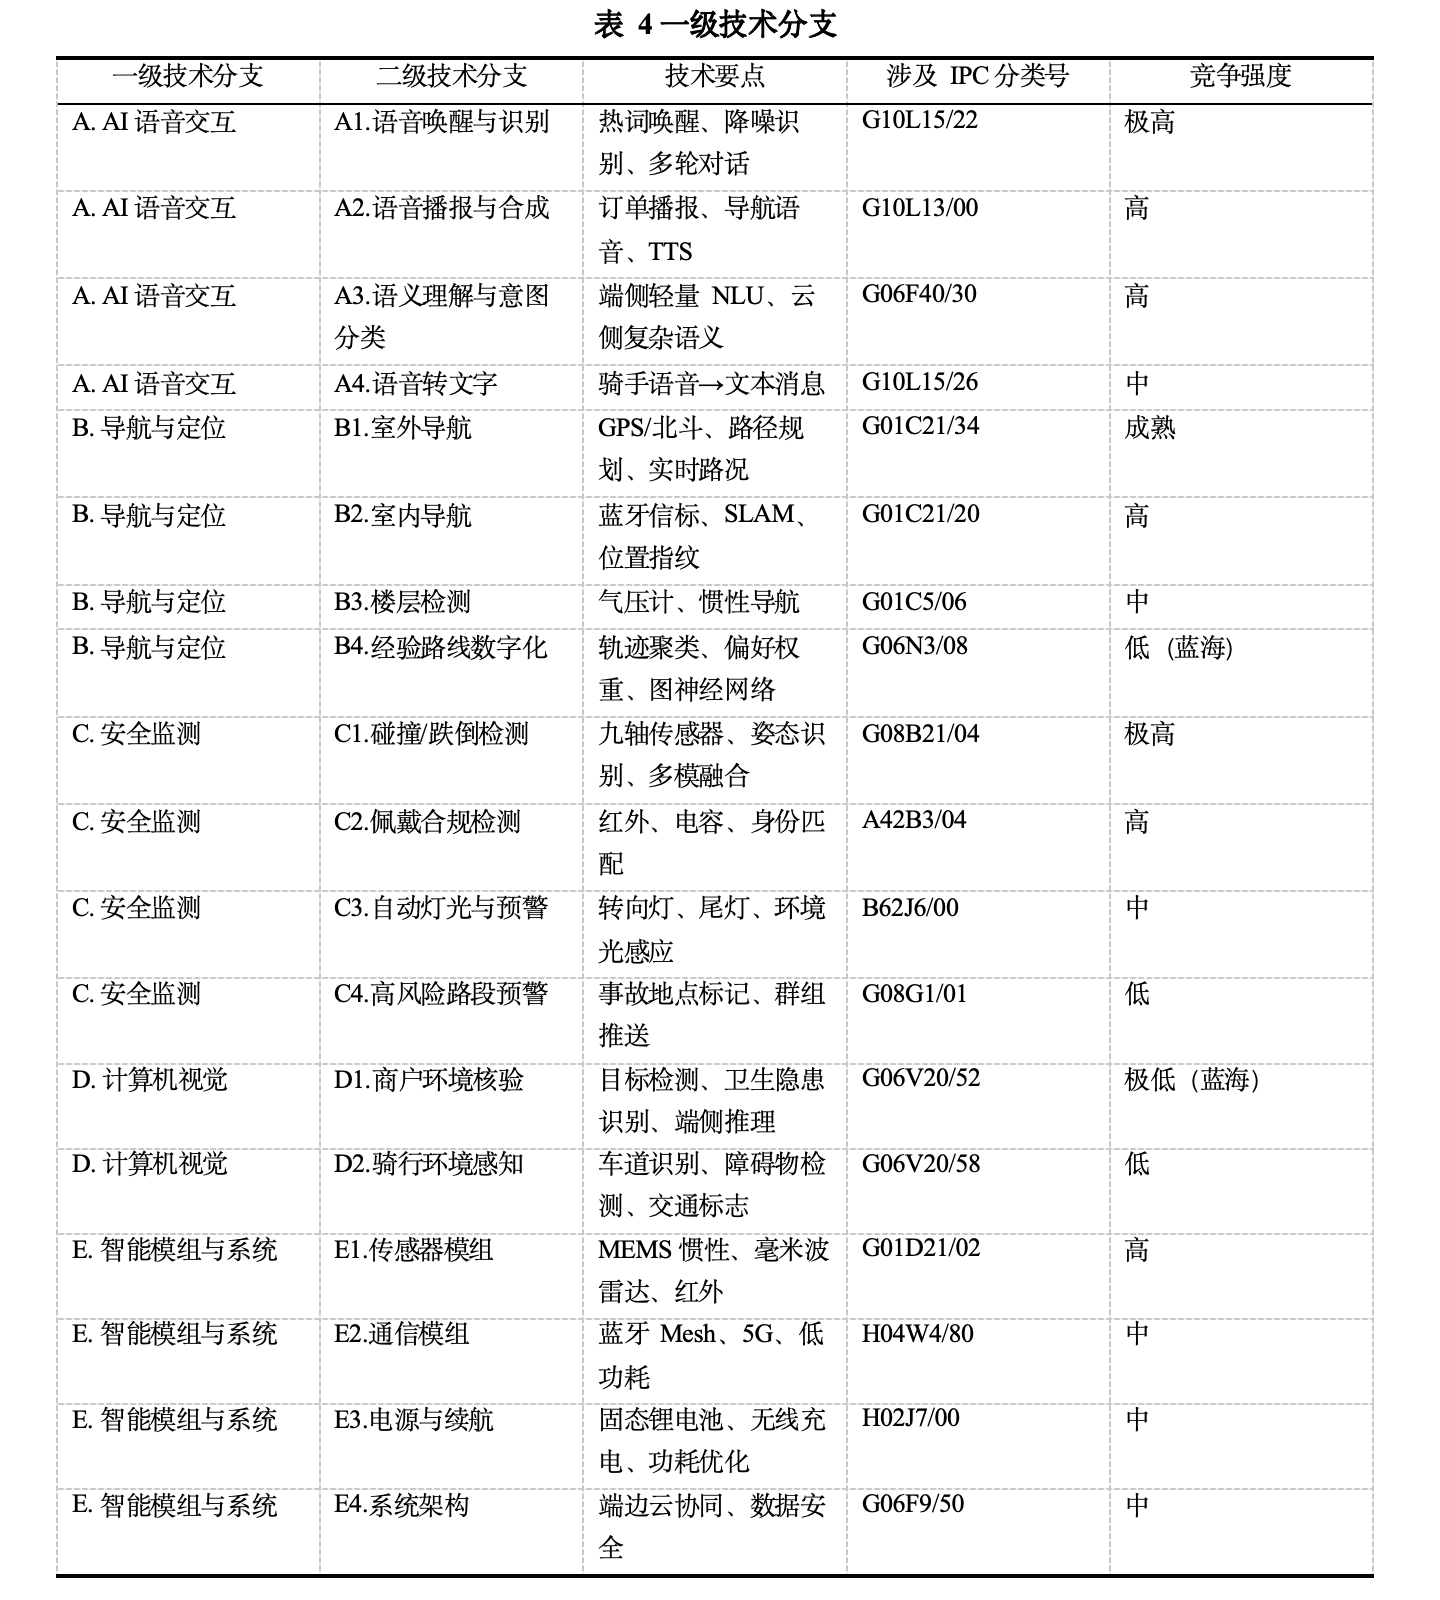
本报告以AI智能头盔在外卖配送场景中的应用为核心研究对象。技术范围涵盖五大一级技术分支及十五个二级技术分支(详见第三章技术分解表)。专利数据检索时间范围为2014年1月至2026年8月,重点关注2020年后的技术爆发期。市场数据覆盖2024-2031年。
二、行业与技术背景
2.1 即时配送行业全景
2025年以来,中国即时零售市场持续高速增长,日订单量已达数亿规模,推动了骑手群体的规模化扩张。
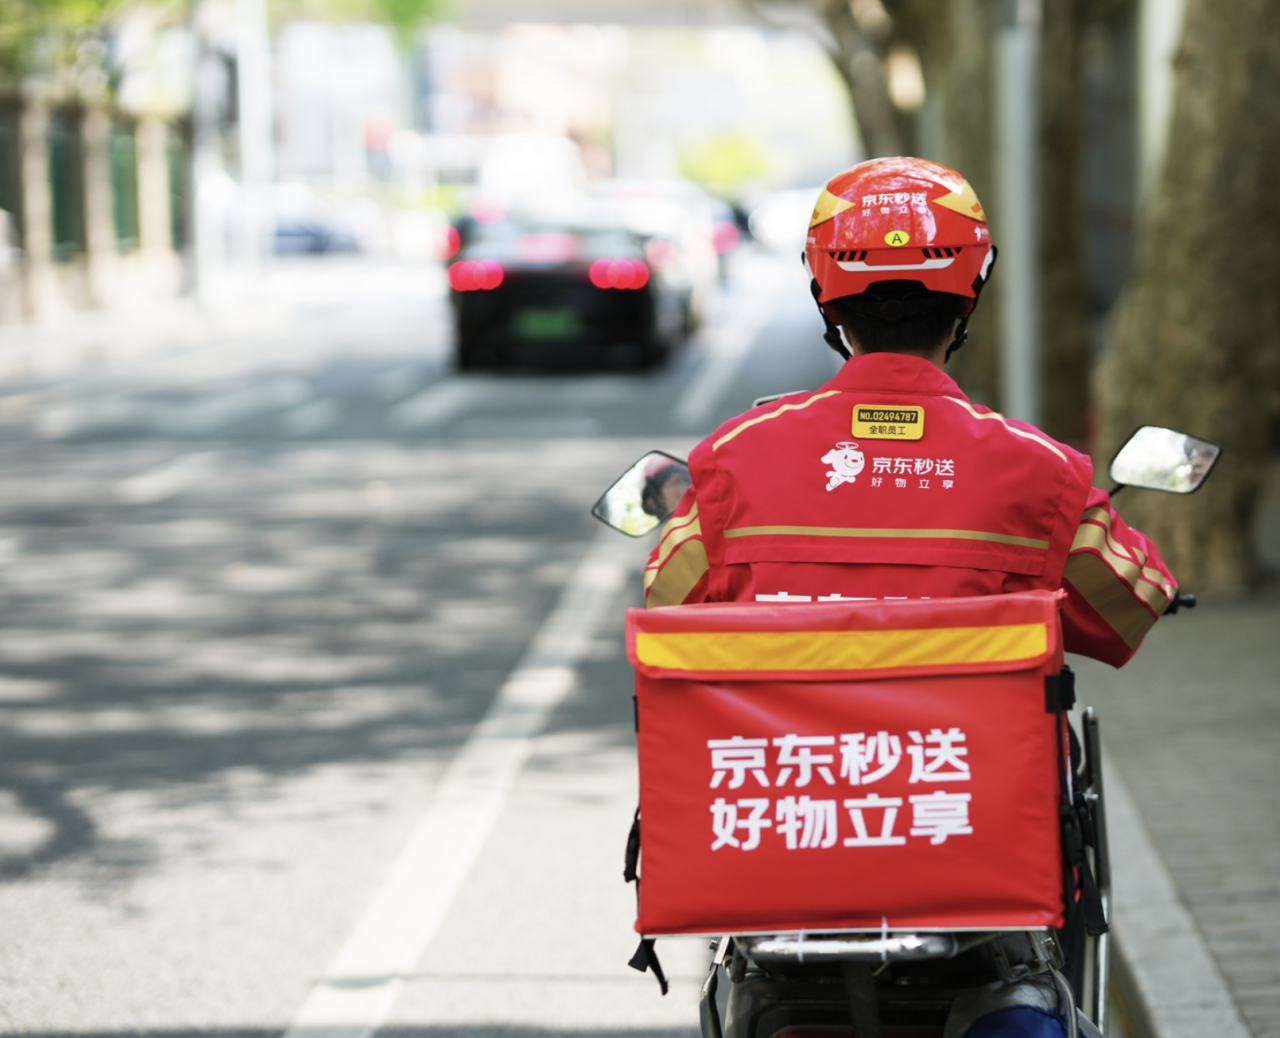
行业呈现以下关键特征:
平台竞争白热化:京东外卖于2025年3月正式进入外卖行业,已为15万名全职骑手缴纳五险一金并签署正式劳动合同,以制度优势切入市场。美团和饿了么分别在骑手装备、算法调度方面持续加码。
骑手权益保障升级:智能头盔的推广不仅是技术升级,更是平台履行骑手安全保障责任的体现。京东外卖的"五险一金 正式合同 智能装备"三位一体模式代表了行业新标准。
装备竞赛加速:智能头盔作为连接骑手、平台与用户的关键终端设备,已成为行业竞争的新赛道。各平台在硬件设计、软件功能、AI能力方面的投入持续加大。
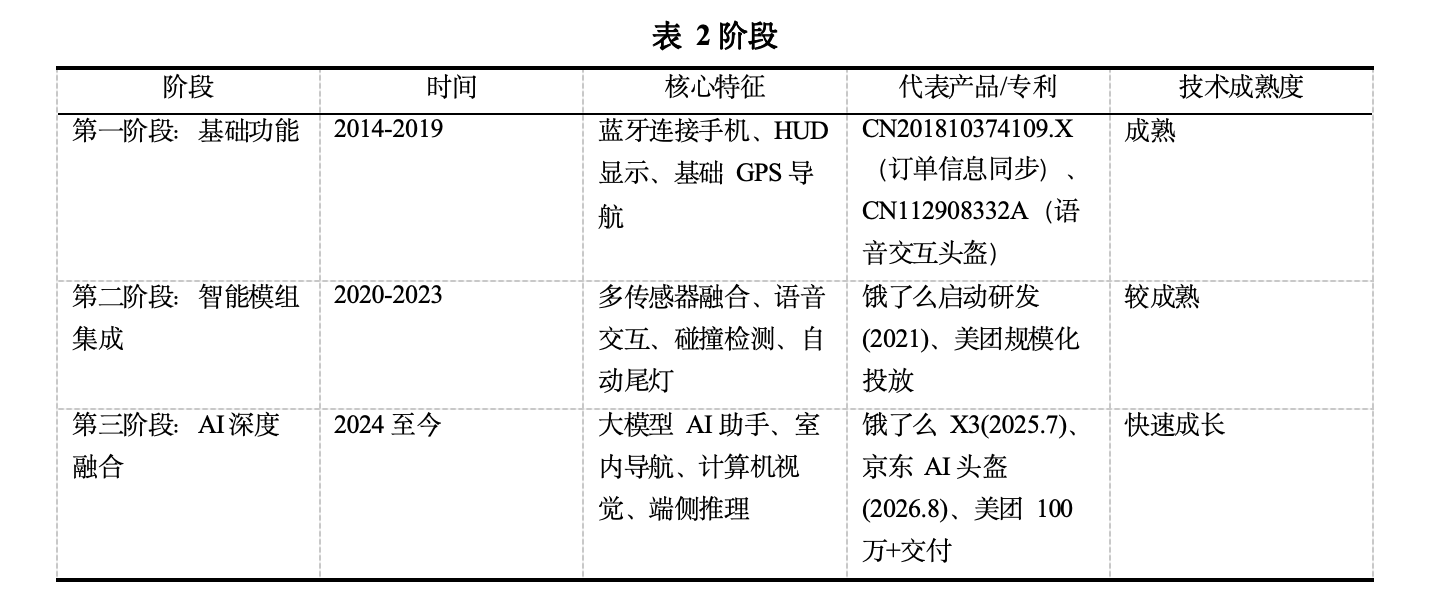
2.2 智能头盔技术演进脉络
表2-1 智能头盔技术三阶段演进
2.3 核心需求三维分析
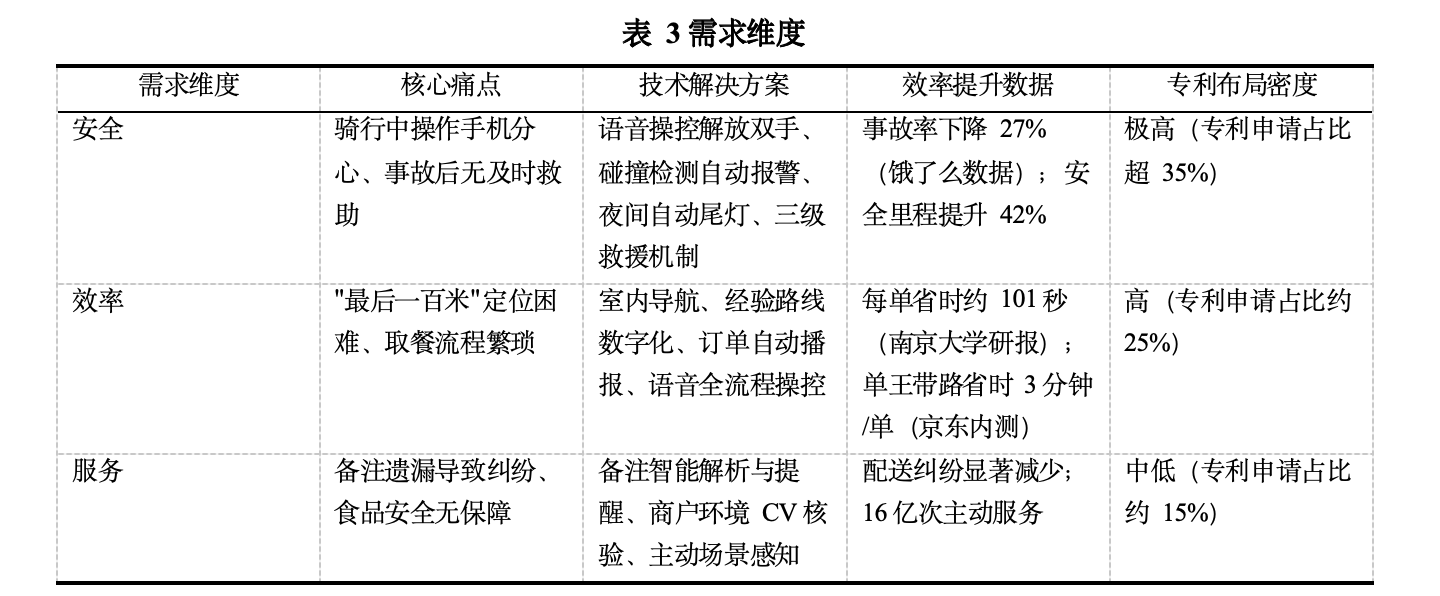
外卖配送场景对智能头盔的核心需求可归纳为三个维度,各维度的优先级和专利布局密度如下:
表2-2 核心需求维度分析
三、专利检索策略与技术分解
3.1 技术分解体系
表3-1 AI智能头盔完整技术分解表
3.2 检索要素与数据来源
中文检索关键词
智能头盔、AI头盔、外卖配送、骑手、语音交互/语音助手、导航定位、碰撞检测/跌倒检测、安全监测、环境核验/食品安全、计算机视觉、传感器模组、端侧推理、蓝牙Mesh。
英文检索关键词
smart helmet、AI helmet、delivery rider、voice interaction、navigation、collision detection、fall detection、computer vision、edge AI、sensor fusion。
IPC主分类号
A42B3/04、A42B3/30、G10L15/22、G01C21/00、G08B21/00、G06V20/00、G06N3/08、H04W4/80。
数据来源
智慧芽专利数据库(检索时间范围2014.1.1-2025.11.18)、CNIPA中国专利数据库、WIPO国际专利数据库、美团技术团队公开资料(2025.8.15系列文章)、行业研究报告(IIM、智研咨询、中经报告)、主流新闻媒体报道。
四、专利态势全景分析
4.1 全球专利趋势
全球智能骑行头盔相关有效专利截至2026年6月已超过1800件,其中2024-2026年申请的专利占比高达52%,显示该领域正处于技术爆发期。2025年全球专利公开量达到1172件,同比增长约38%。
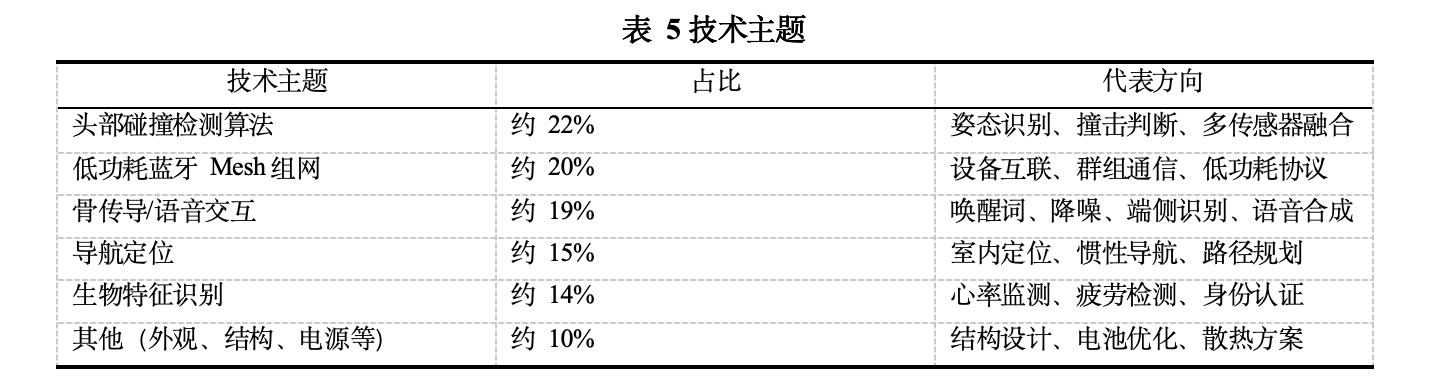
从技术主题分布看:
表4-1 全球智能头盔专利技术主题分布(2025年)
4.2 中国即时配送行业专利竞争格局
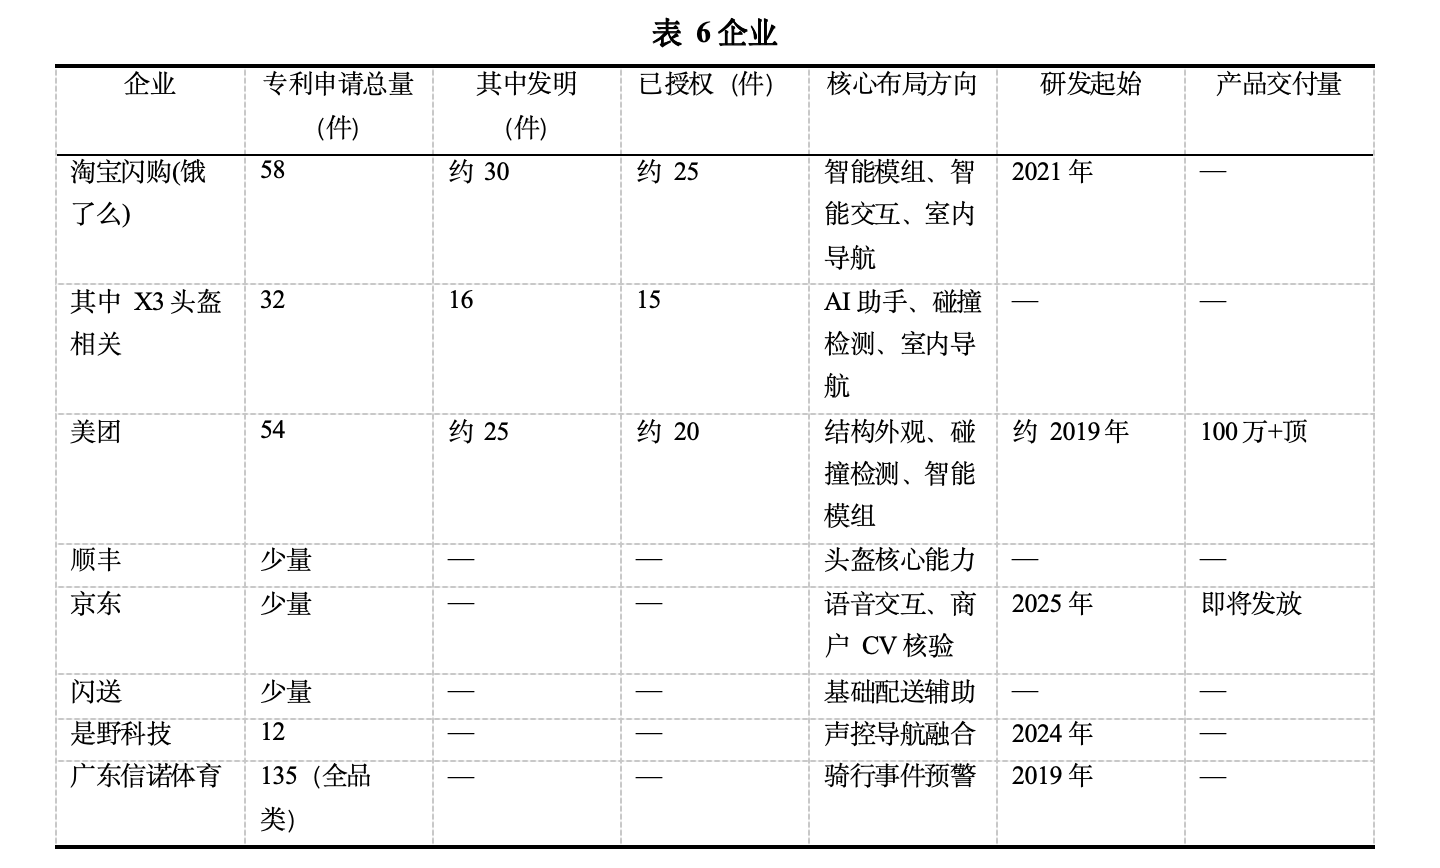
从专利申请数量来看,淘宝闪购(饿了么)以58件专利申请位居行业首位,美团以54件紧随其后。其他企业布局相对分散。
表4-2 即时配送行业智能头盔专利竞争格局(截至2025年11月)
4.3 年度专利申请趋势分析
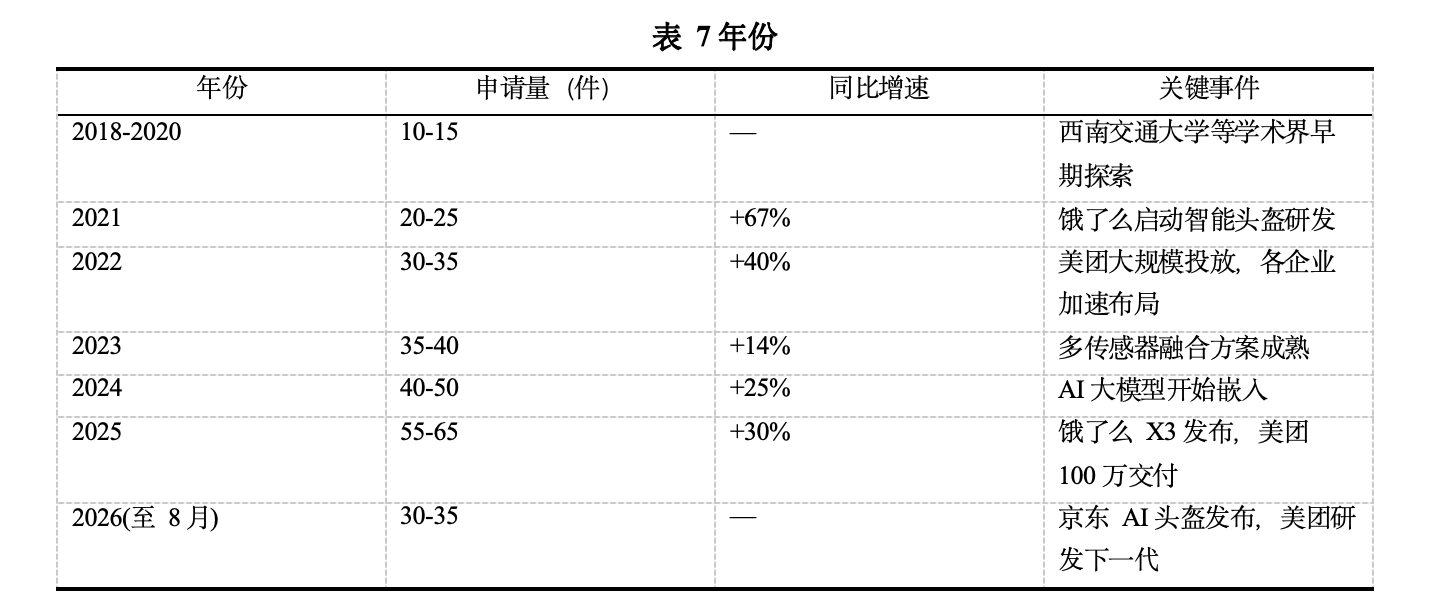
基于公开数据,智能头盔领域(即时配送场景)专利申请呈现明显的逐年递增趋势:
表4-3 年度专利申请量估算(即时配送智能头盔领域)
4.4 技术分布雷达图分析
从技术分布来看,三家主要平台形成了差异化的布局策略:
表4-4 三大平台专利技术分布对比(★越多表示布局越强)
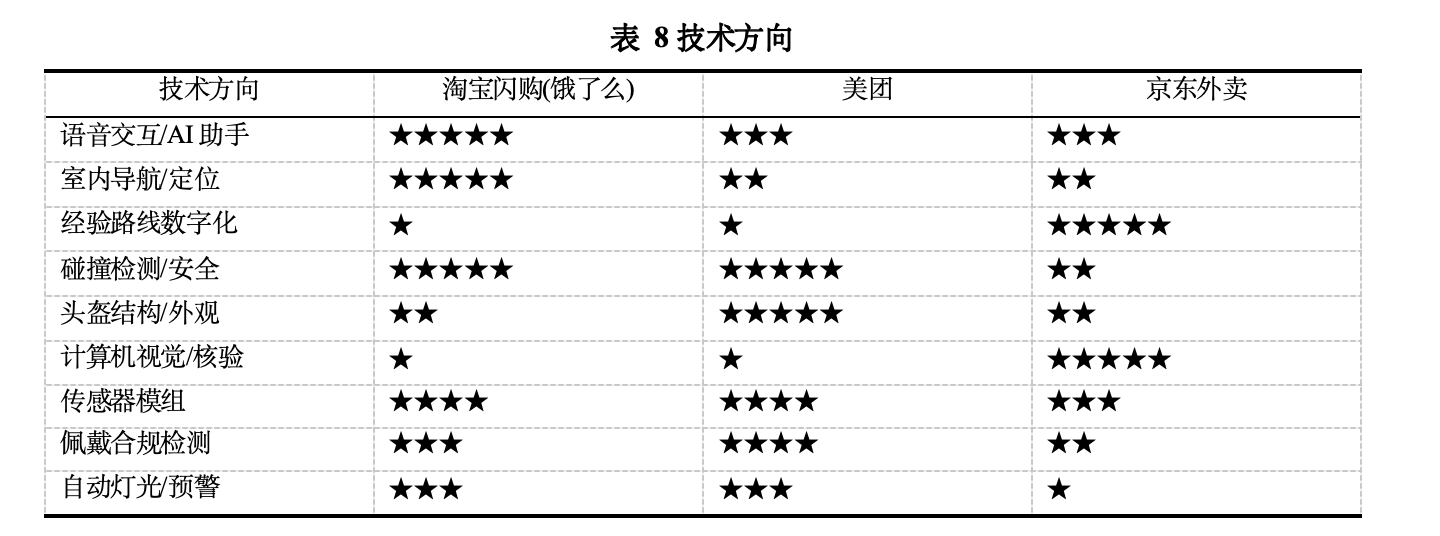
饿了么在"智能模组""智能交互"与"室内定位/导航"方面布局突出,其室内导航已覆盖全国30个核心商圈,预计扩展至300家商城。
美团在"头盔结构及外观""碰撞检测/事故识别"和"智能模组"方面布局集中,与大规模制造(累计出货100万 )相匹配,通过硬件全覆盖与抽检结合在部分城市实现专送骑手戴盔系带合格率96.4%。
京东外卖以"单王带路"和"商户环境核验"两项差异化功能建立辨识度。
五、主要专利权人深度分析
5.1 淘宝闪购(饿了么)——技术创新的先行者
饿了么在智能头盔领域的专利布局具有先发优势和系统性特征,其技术路线为"安全 效率"双核驱动。
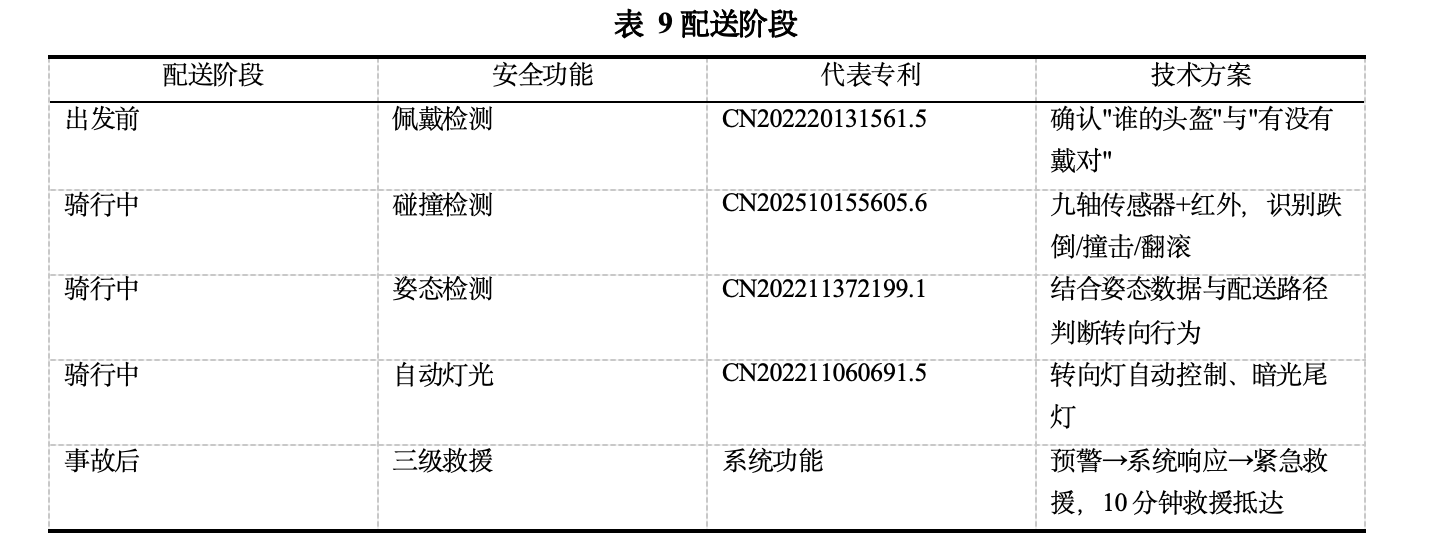
安全专利体系(覆盖配送全流程):
表5-1 饿了么安全专利体系
效率专利体系(覆盖接单到送达全链路):
表5-2 饿了么效率专利体系
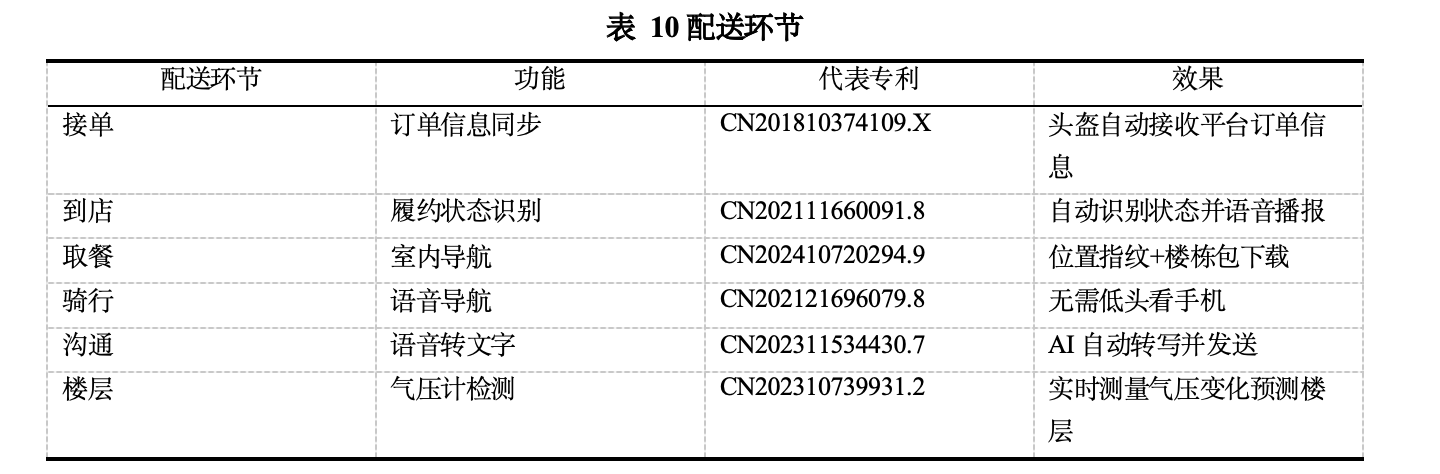
其2025年7月推出的X3头盔搭载行业首个骑手AI助手"小饿",截至2025年7月累计主动服务超16亿次。X3具备50米可视自动感应尾灯、不入耳降噪耳机、-20℃至60℃极端温度工作能力、连续播放超50小时的强悍硬件指标。最低3折(99元/原价199元)的普惠价格策略有力推动规模化普及。
5.2 美团——规模化部署的领跑者
美团在智能头盔领域以规模化见长。根据美团技术团队2025年8月公开的《美团智能头盔研发实践》系列文章,美团研发智能头盔已有6年时间,研发模式经历了ODM→JDM→OEM纯自研的演进路径,目前已覆盖全国S/A/B级别28座城市的全量专送骑手,累计出货量突破100万顶,是B端/C端智能头盔行业出货量最大的机构之一。
表5-3 美团智能头盔核心数据
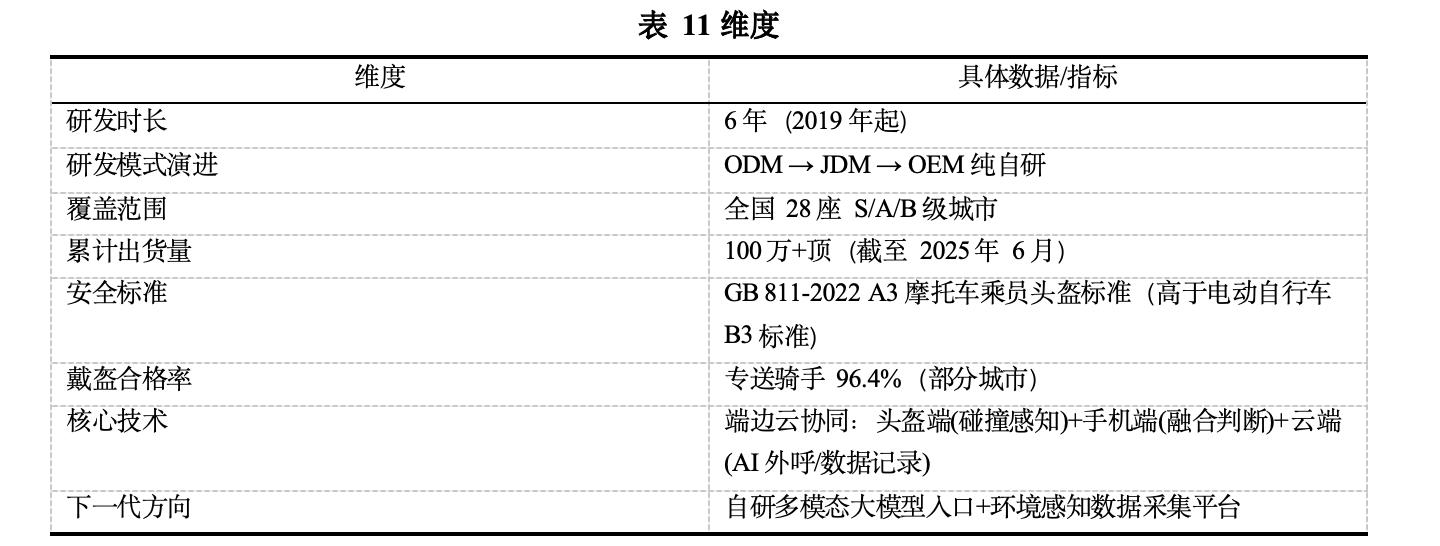
值得关注的是美团独创的"端-边-云"三级协同碰撞检测架构:
头盔端基于内置加速度传感器和自研运动特征识别算法提供原始碰撞感知;
手机端融合速度、IOD、姿态等数据执行融合算法进行二次确认,并通过App弹窗与骑手交互;
云端提供AI外呼骑手确认、自动推送站长和安全员、数据记录与AI解析等服务。该三级架构有效平衡了实时性、准确性和救援效率。
美团2025年公开表示将研发下一代智能头盔,新型号将不再是简单的交互工具,而是自研多模态大模型的重要入口和数据采集平台,硬件将提供更全面的环境感知能力。
5.3 京东外卖——差异化突围的新锐
京东外卖于2026年8月正式入局,虽然专利积累总量较少,但其产品以两项差异化功能构建了辨识度:
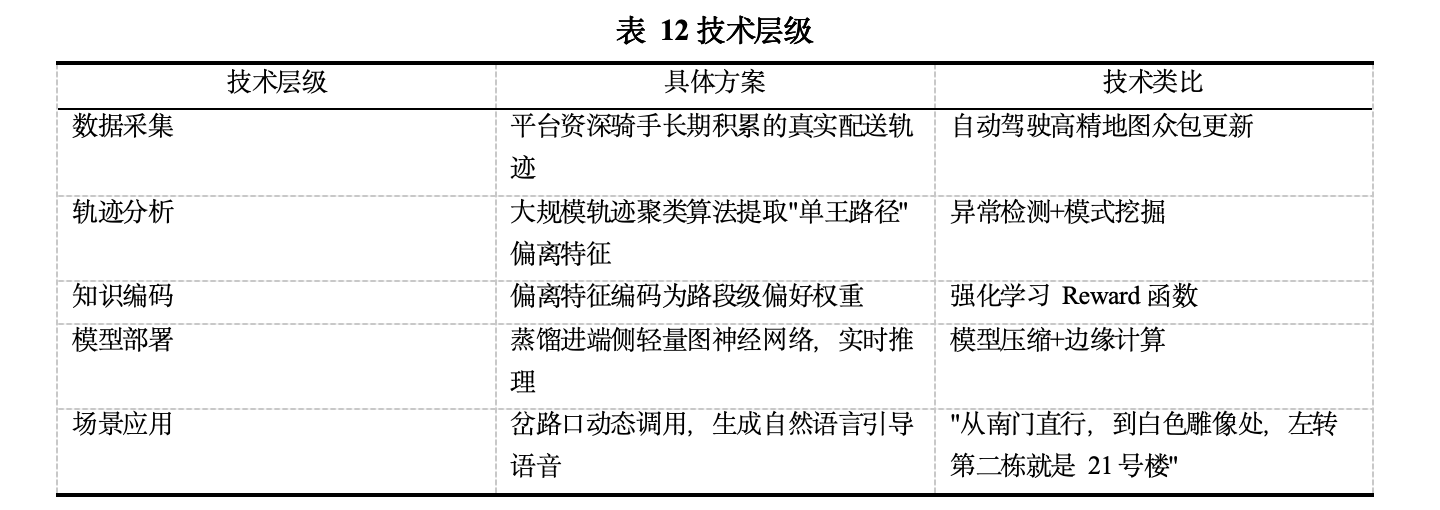
差异化功能一:单王带路——经验知识数字化
表5-4 单王带路技术架构
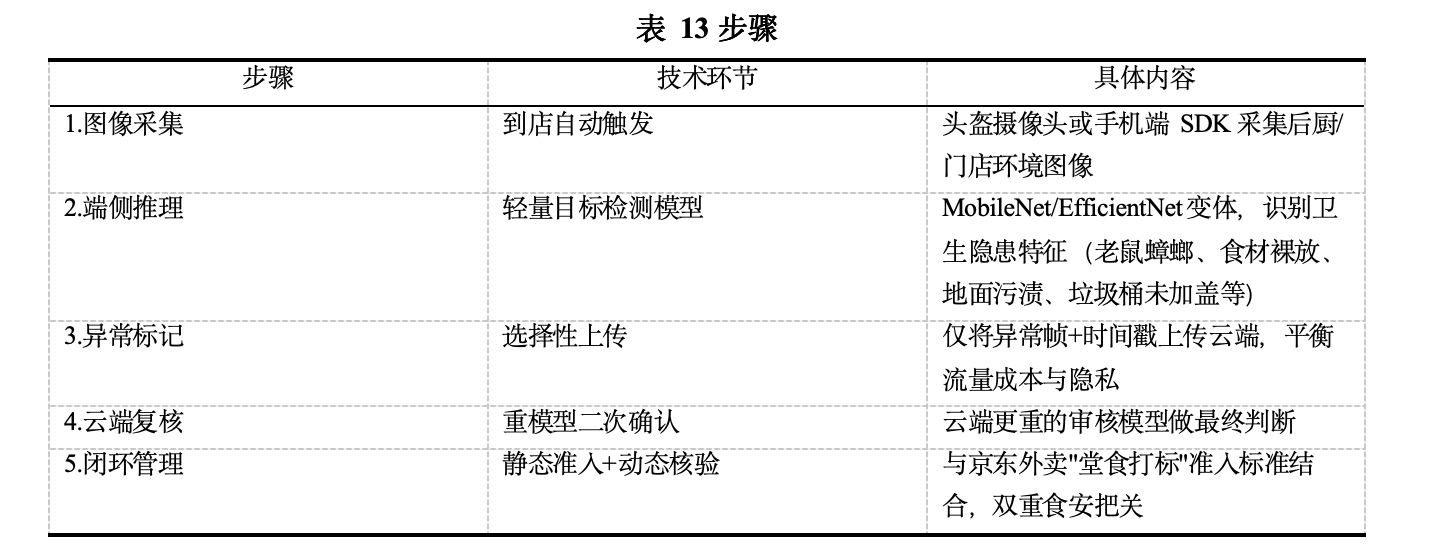
差异化功能二:商户环境核验——端侧CV下沉
表5-5 商户环境核验技术推测流程
京东外卖的制度优势也为硬件推广提供了独特基础——为15万名全职骑手缴纳五险一金并签署正式劳动合同,为其免费发放智能头盔提供了制度和成本分摊的可行性。
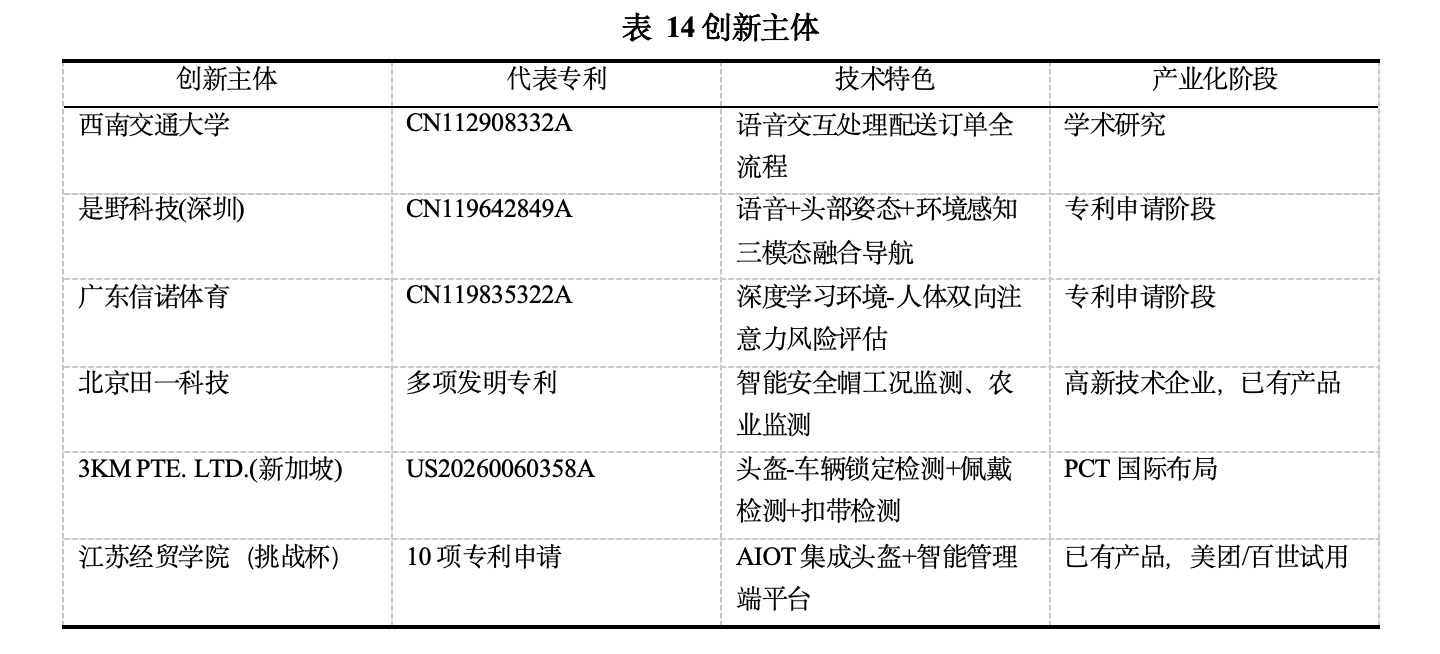
5.4 其他创新主体分析
表5-6 其他创新主体专利布局一览
六、关键技术路线深度分析
6.1 AI语音交互——端云协同的工程实践
AI语音交互是智能头盔的核心入口功能,各平台的技术架构呈现高度一致的端云协同特征,但在具体实现上存在差异:
表6-1 语音交互技术架构对比
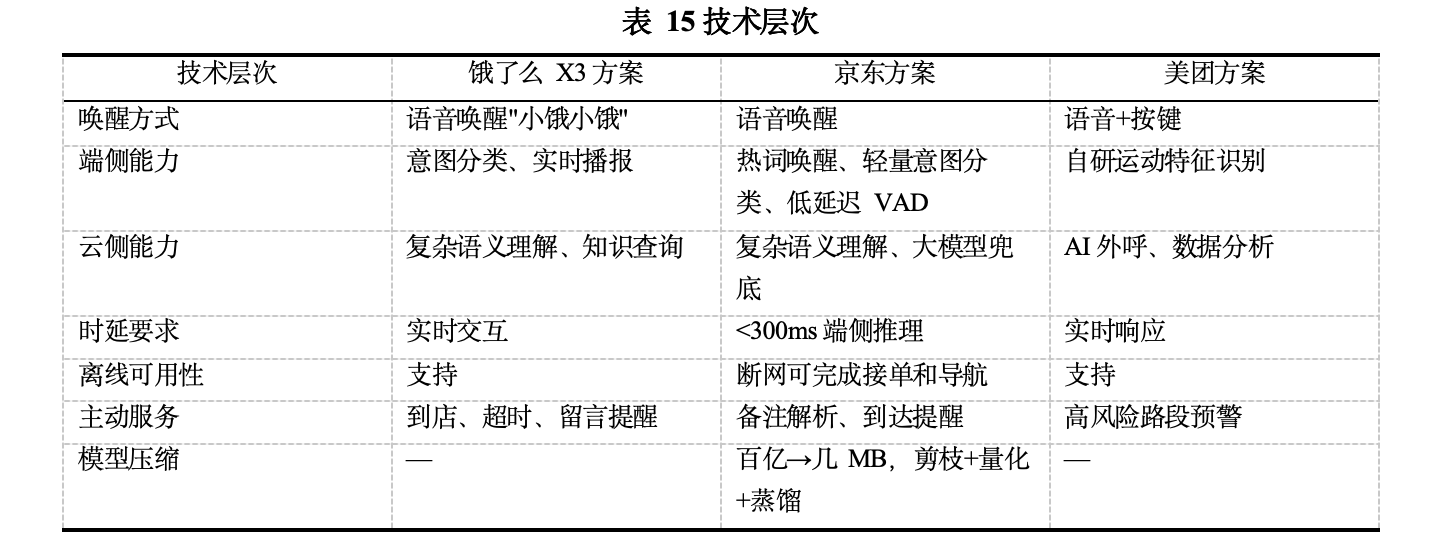
该架构的核心设计原则是"能用端侧解决的绝不走云端往返"。
其多维优势包括:
1.功耗可控(端侧芯片跑轻量模型比持续4G上传省电)、隐私友好(语音数据无需全量上传)、极端环境可用(断网仍可完成核心操作);
2.工程上对模型压缩提出了苛刻要求——意图分类器需从百亿参数大模型压缩至MB级别,精度损失控制在可接受范围,推理延迟低于300毫秒。
6.2 导航与定位——三条技术路线的差异化竞争
表6-2 导航定位三条技术路线对比
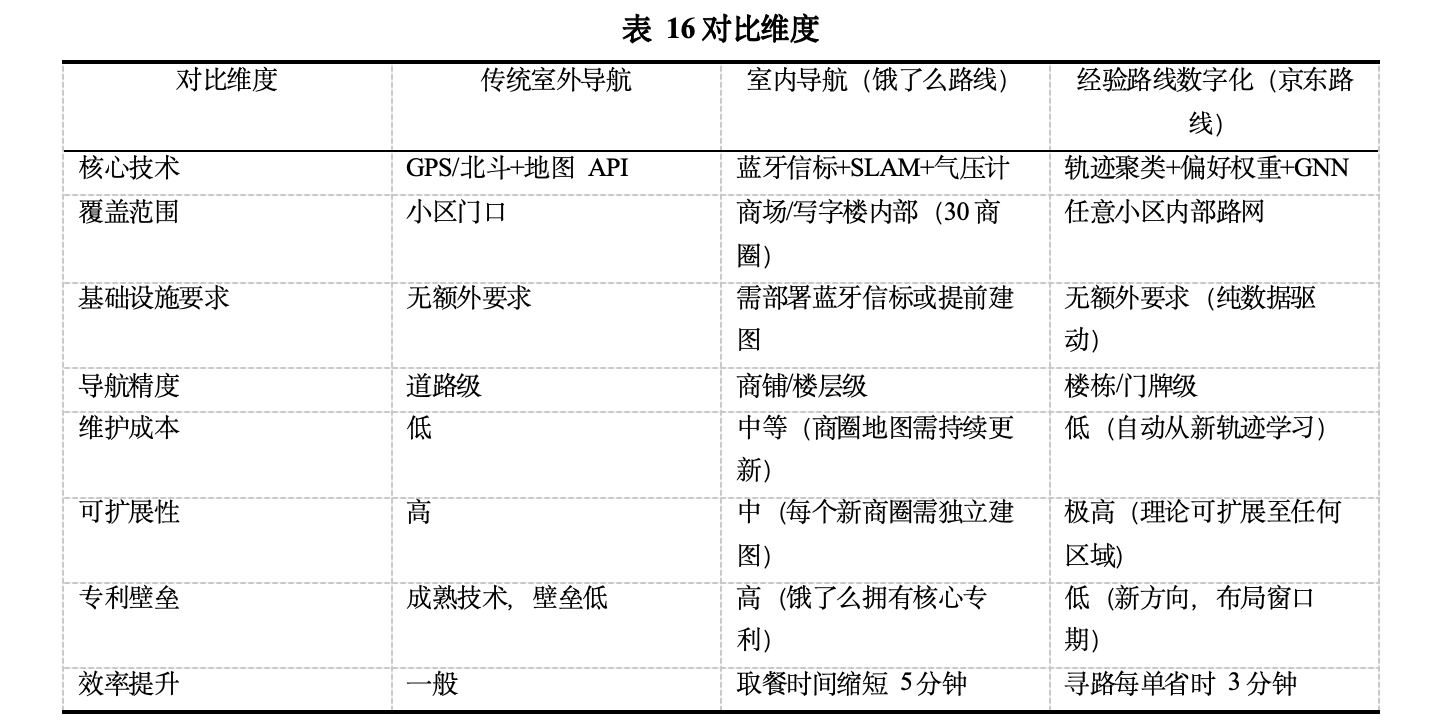
三种路线互补性强,未来可能走向融合——以经验路线数字化覆盖广域"最后一百米",以室内导航攻克高价值商圈场景。
6.3 安全监测——专利最密集的必争之地
安全监测是智能头盔的底线功能,也是专利布局最密集的领域,全球相关专利占比超过35%。
表6-3 安全监测技术方案对比
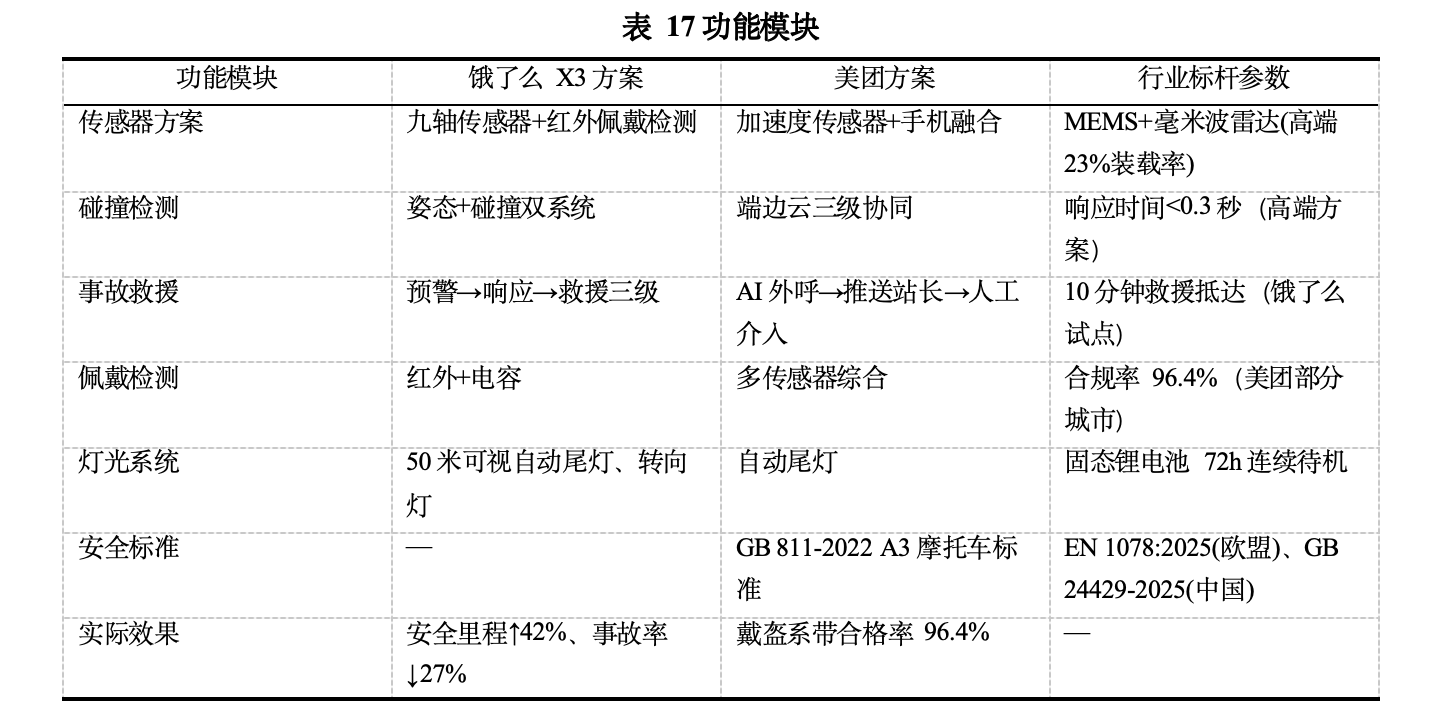
美团在事故处理方面引入了独特的"高风险路段预警"功能——多名骑手发生事故的路段被标记为高风险位置,为其他路过骑手提前预警,将群体安全经验转化为实时防护能力。
6.4 计算机视觉——最具潜力的蓝海技术方向
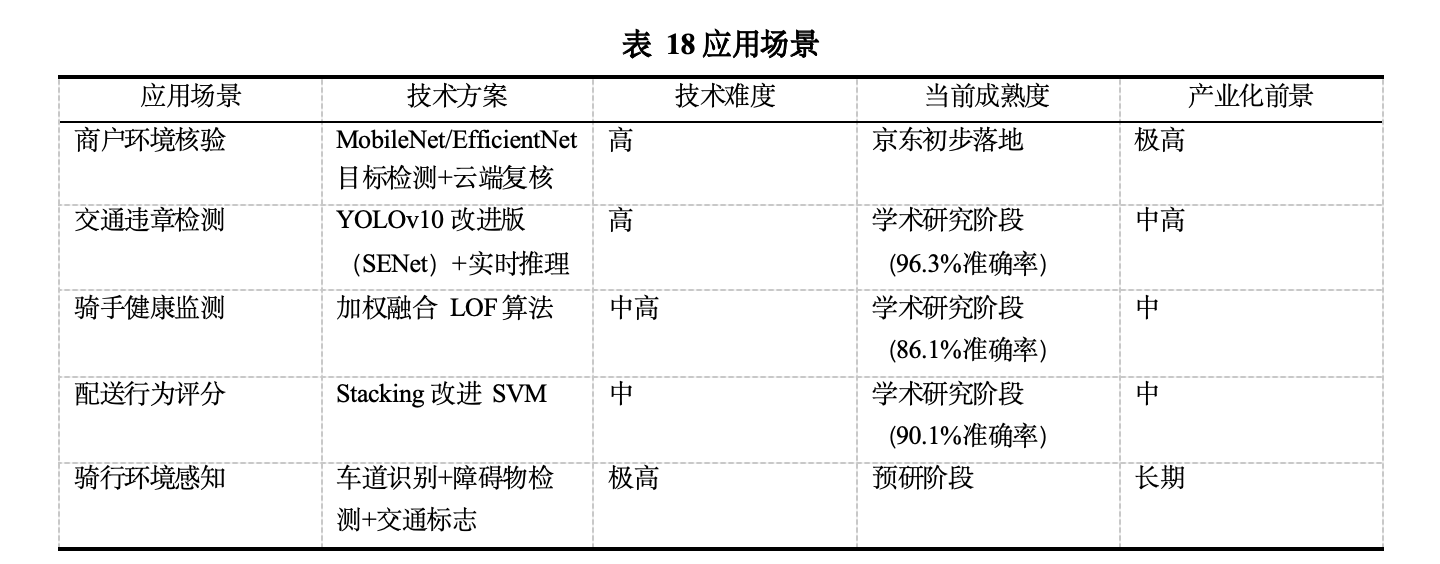
计算机视觉在智能头盔中的应用目前处于起步阶段,专利布局密度极低,是技术创新的蓝海领域。
表6-4 计算机视觉应用场景与技术难度
关键技术挑战:
端侧算力约束(头盔边缘芯片功耗仅数瓦)、场景复杂性(后厨环境光线多变/遮挡严重/小目标多)、隐私合规(图像采集涉及商户和消费者隐私)。这些挑战也构成了先发企业的技术壁垒。
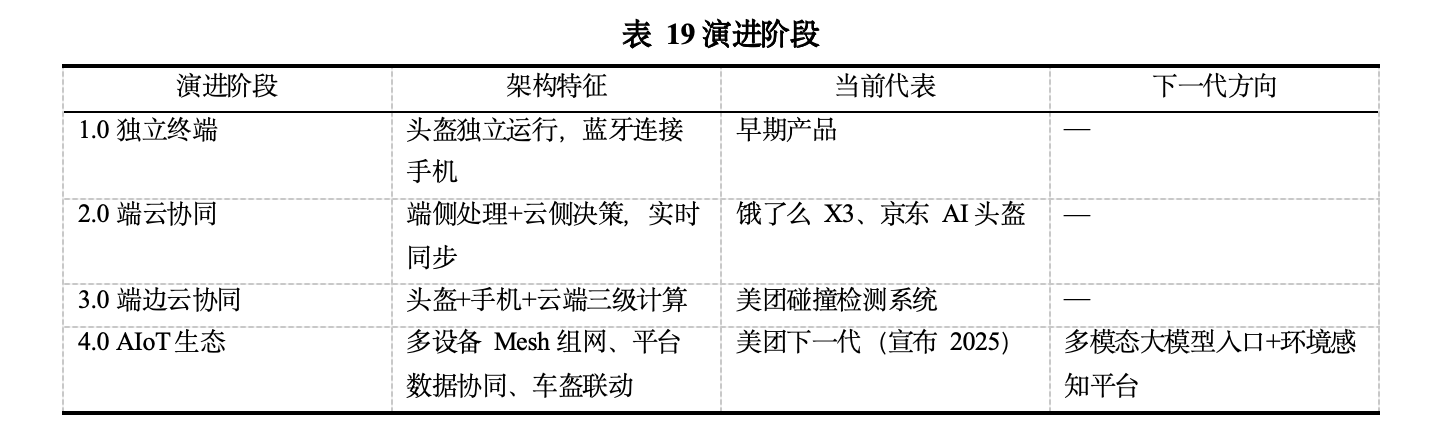
6.5 系统架构——从单终端到云管端生态
表6-5 系统架构演进方向
七、重点专利解读与风险分析
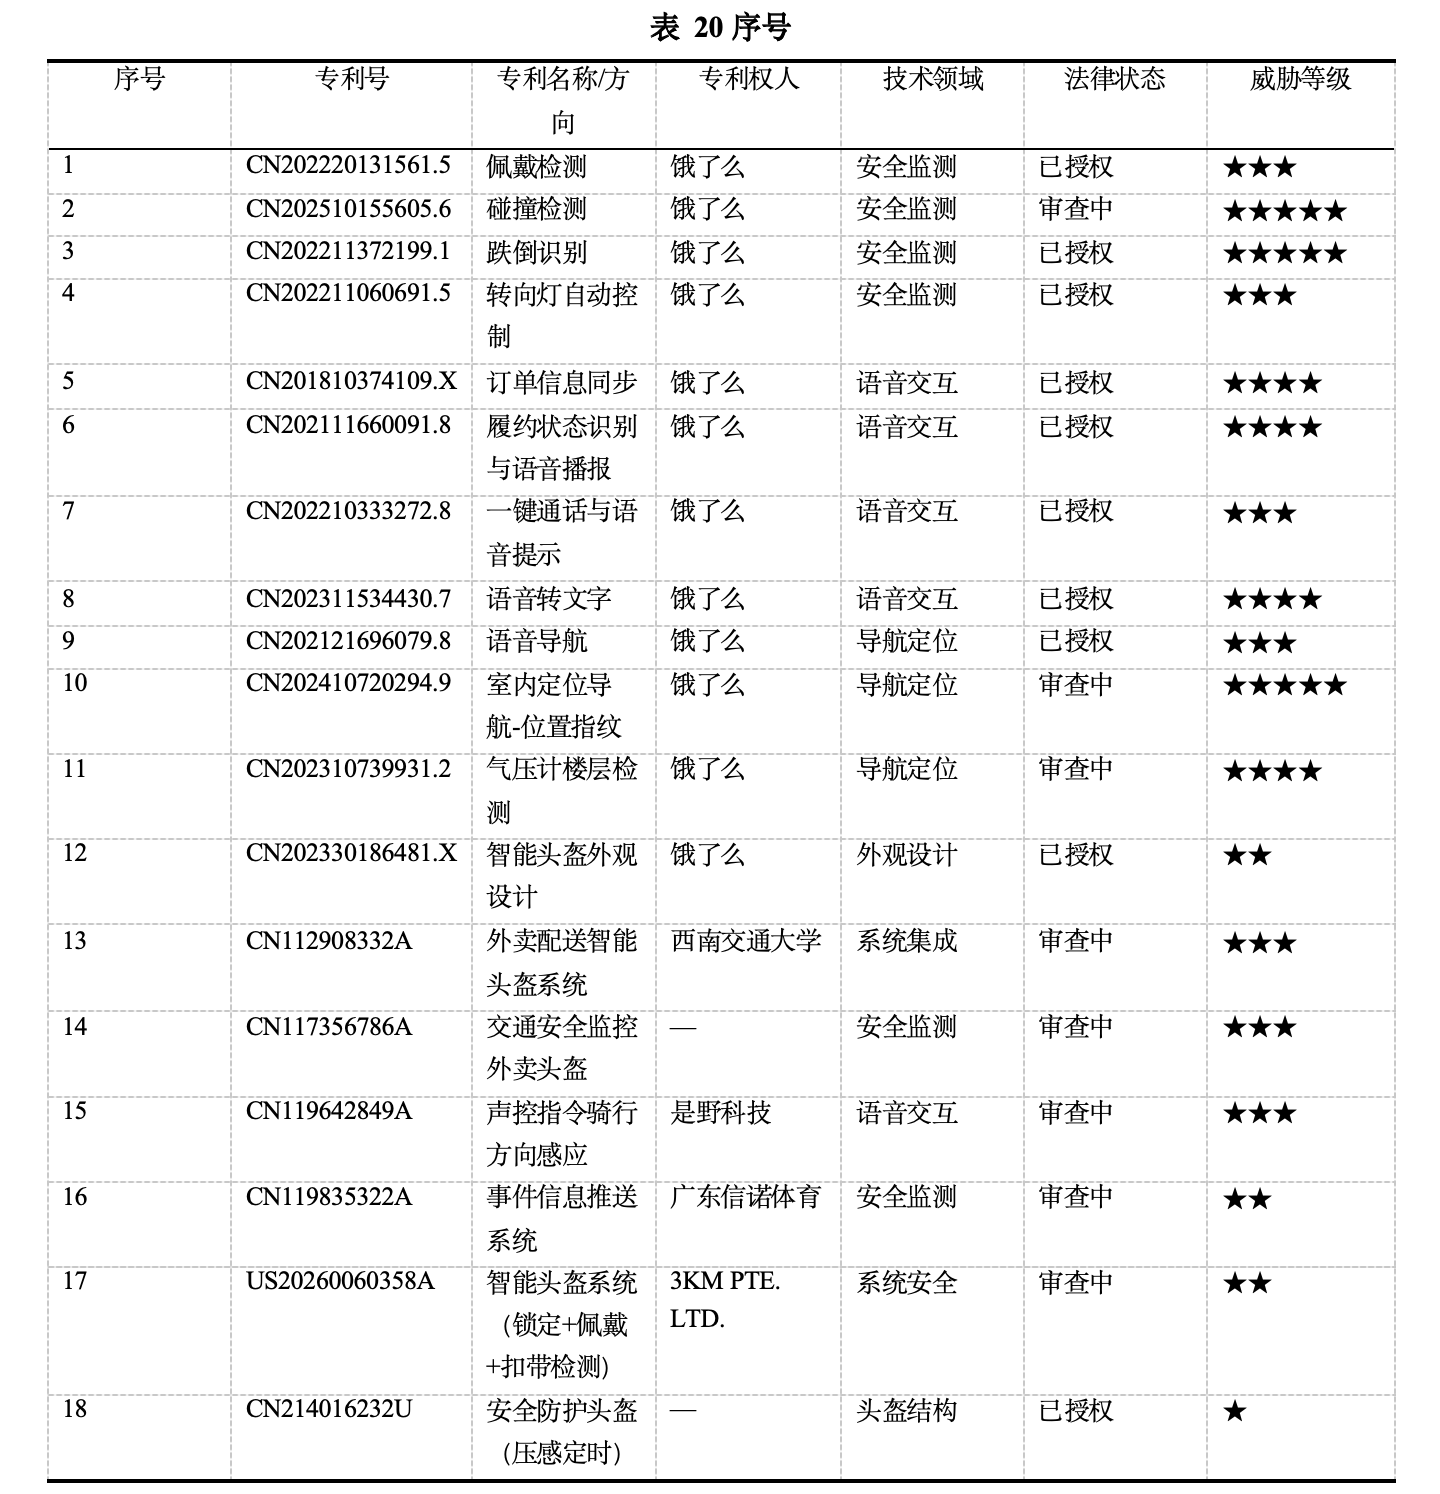
7.1 核心专利列表(扩展版)
表7-1 外卖配送智能头盔重点专利列表(扩展版)
7.2 高威胁专利深度解读
专利组合一:碰撞检测系列
CN202510155605.6 CN202211372199.1
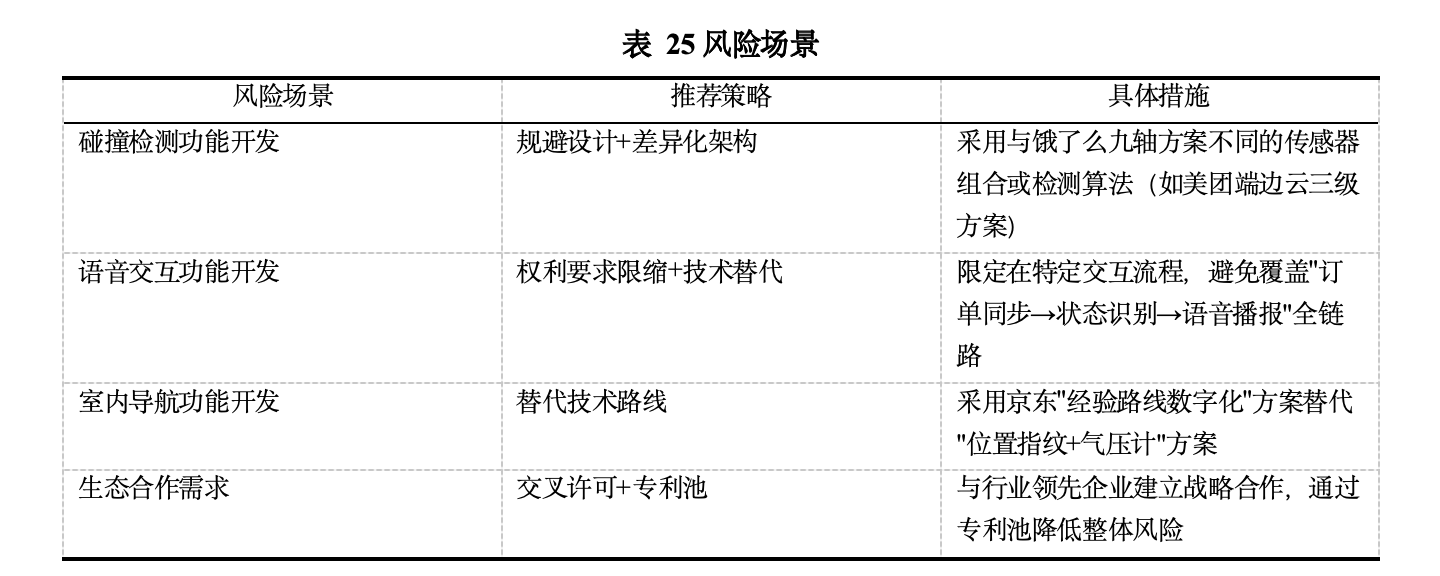
饿了么围绕碰撞检测布局了系列专利,通过九轴传感器与红外佩戴检测实现骑手异常状态的精准感知,并构建了"事故预警-系统响应-紧急救援"的三级处置流程。该专利组合保护范围较宽,是安全监测方向的技术壁垒核心。
威胁等级:极高。新进入者如开发类似功能,必须进行详细的FTO分析和规避设计。
专利组合二:室内导航系列
CN202410720294.9 CN202310739931.2
饿了么通过"位置指纹"地图下载和"气压计楼层检测"两项专利,构建了商超场景室内导航的技术壁垒。"位置指纹"专利采用离线地图包预下载策略,降低了对室内基础设施的依赖;"气压计楼层检测"仅凭头盔端传感器即可实现楼层级别垂直定位。
威胁等级:极高。后进入者需要探索差异化的室内导航方案(如京东的经验路线数字化路线)。
专利组合三:语音交互系列
CN201810374109.X CN202111660091.8
CN202311534430.7
饿了么在语音交互方向布局的专利覆盖了订单同步、履约状态识别和语音转文字等配送全流程核心交互环节。
威胁等级:高。由于语音交互是智能头盔的标配功能,新进入企业需重点分析这些已授权专利的权利要求范围,确保功能实现路径不落入其保护范围。
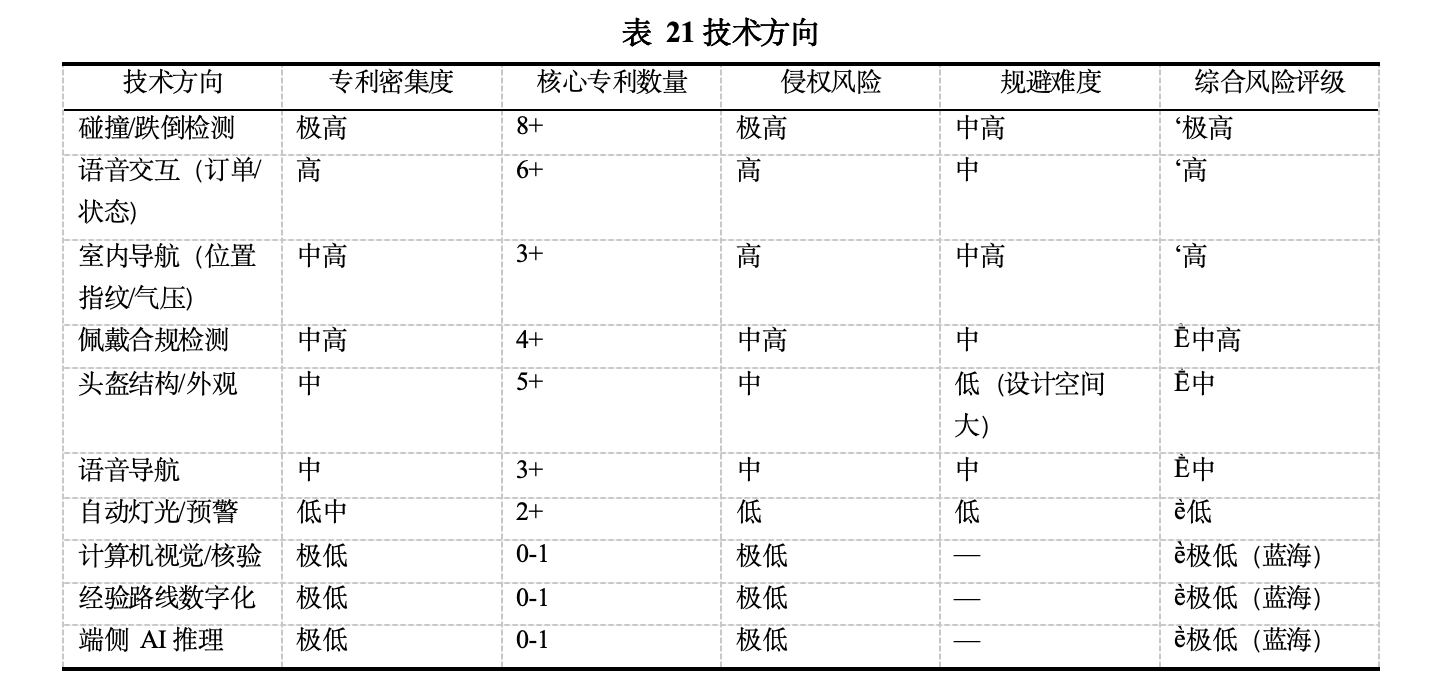
7.3 专利风险热力图
表7-2 技术方向专利风险热力图
八、专利布局战略建议
8.1 重点布局方向(蓝海识别)
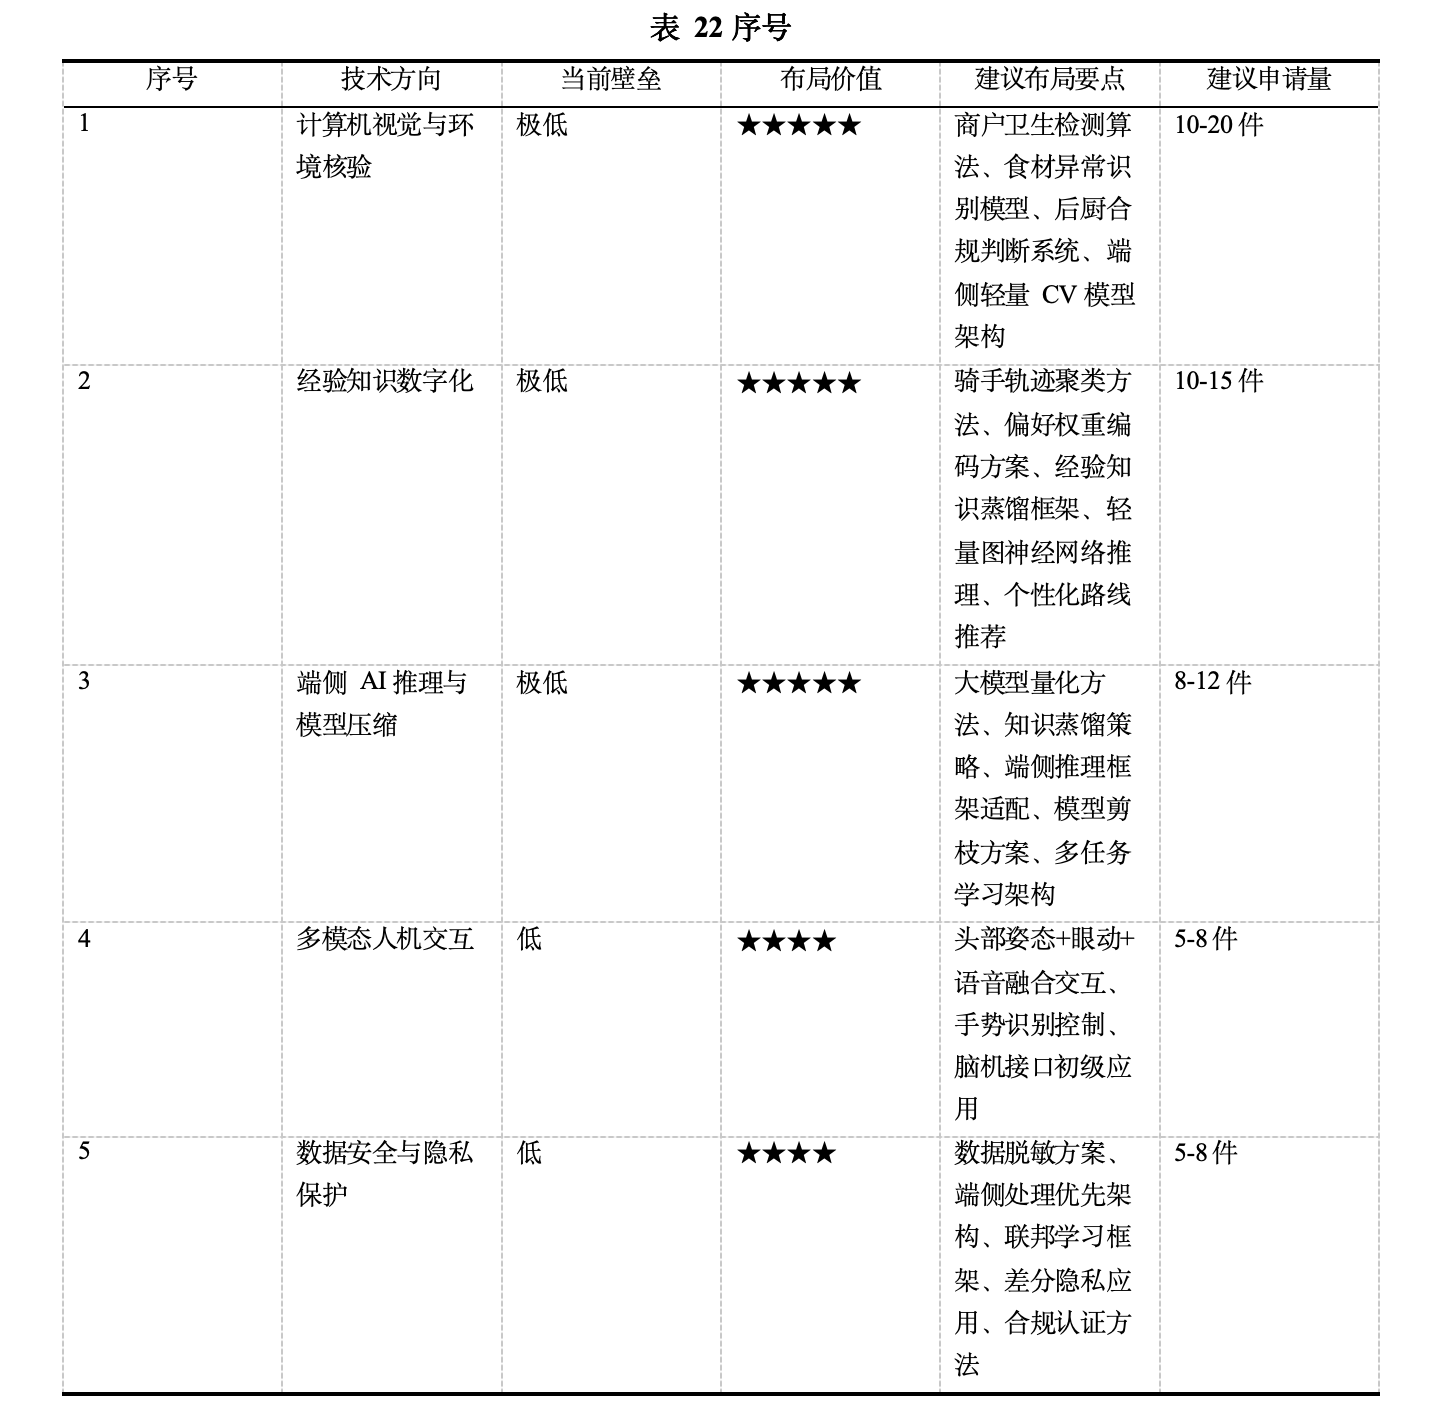
基于前述分析,以下五个方向是当前专利布局的蓝海领域,建议优先布局:
表8-1 蓝海技术方向专利布局建议
8.2 不同市场主体的差异化战略路径
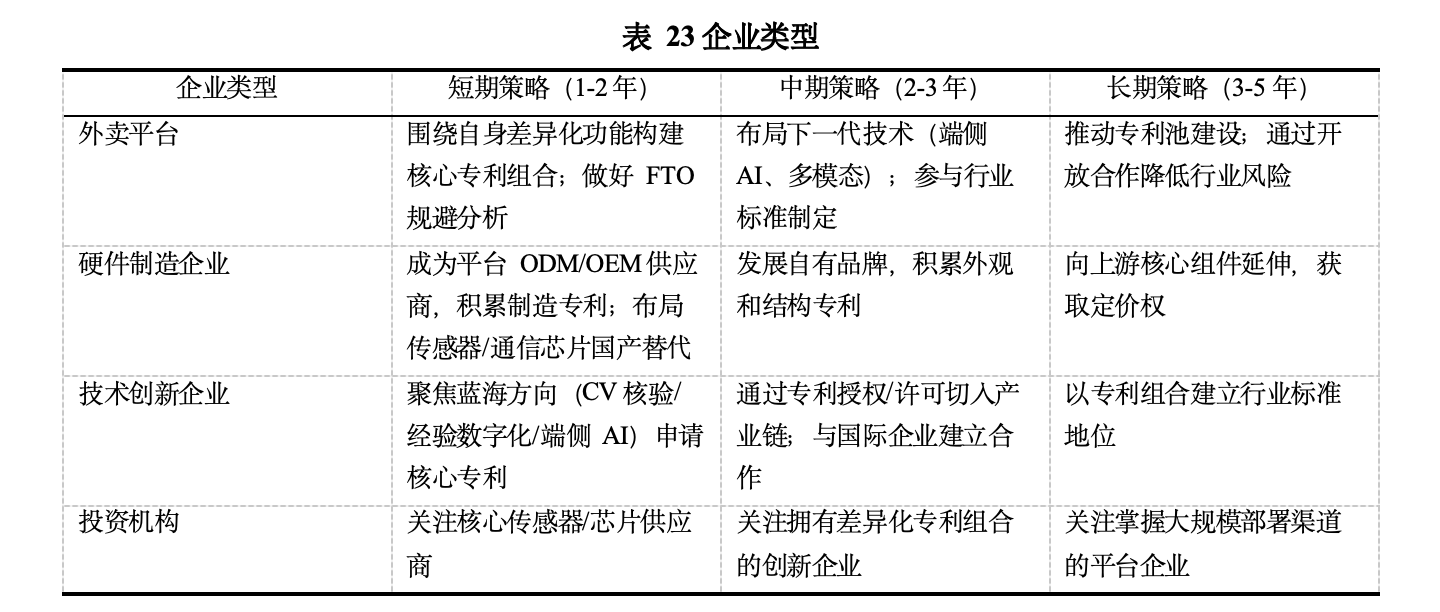
表8-2 不同类型企业专利战略建议
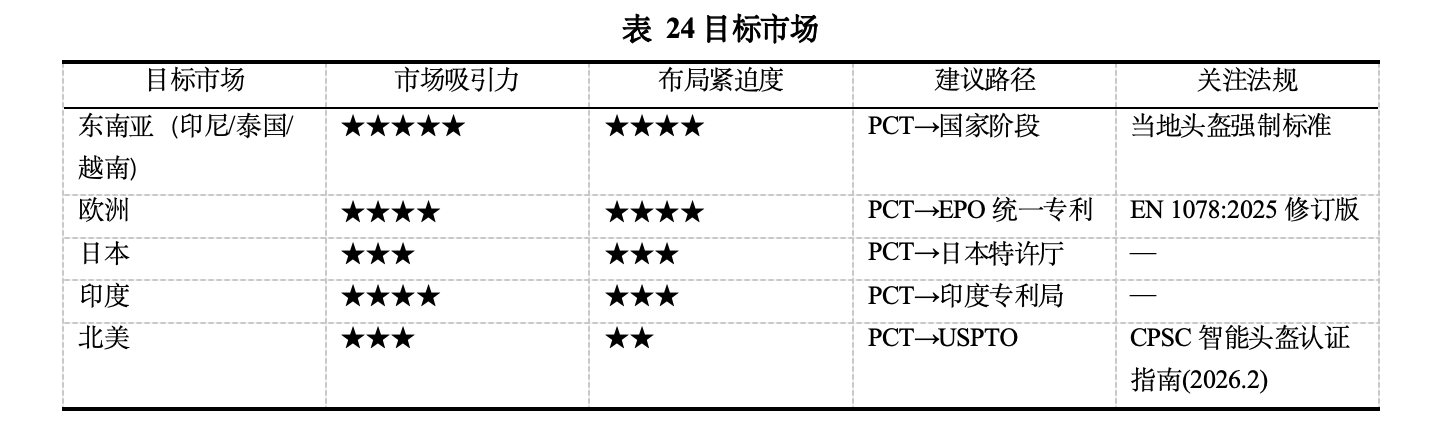
8.3 国际专利布局策略
表8-3 国际专利布局优先级矩阵
8.4 风险规避策略框架
表8-4 FTO风险规避策略矩阵
九、结论与建议
9.1 核心结论
市场窗口期明确,规模增长确定性强
截至2026年初,1400万外卖骑手中智能头盔覆盖率不足10%,存量替换空间超过1260万顶。中国智能头盔市场预计2026至2031年保持25.28%年复合增长率,2031年市场规模有望达到3.86亿美元。专送骑手预计2026-2027年实现大面积覆盖,2027-2029年向众包骑手延伸。
专利竞争呈"两强 差异化"格局
饿了么(58件)和美团(54件)在总量上领先,在语音交互和安全监测方向构建了较高壁垒。京东外卖以"单王带路"和"商户环境核验"两项差异化功能建立辨识度。行业内专利质量(发明专利占比>50%)高于实用新型和外观设计。
技术方向冷热不均,蓝海机会明确
碰撞检测、语音交互为专利红海(密集度高、壁垒强、风险大);室内导航为中高风险区(已有关键专利布局);计算机视觉核验、经验知识数字化、端侧AI推理为专利蓝海(布局极少、空间巨大),是后进入者的战略机遇窗口。
技术演进方向清晰
智能头盔正从"单一安全护具→安全监测 效率工具 服务规范"三位一体终端演进。下一代产品将以端侧AI推理、多传感器融合感知、端-边-云协同架构、多模态大模型入口为核心特征。美团已公开宣布2025年研发下一代智能头盔作为多模态大模型入口。
9.2 分角色战略建议
对外卖平台企业
短期做好FTO规避分析,围绕自身差异化功能(单王带路/商户核验)构建核心专利;
中期布局端侧AI推理和下一代传感器融合;
长期推动行业标准制定和专利池建设,通过开放合作降低全行业专利风险,促进智能头盔规模化普及。
京东外卖须同步解决商业可持续性问题——首批免费之后的采购/维修/升级成本分摊机制。
对硬件制造企业
抓住全球73%智能头盔核心模组产自中国大陆的产业链优势,与外卖平台建立ODM/OEM深度合作,同时积累自有IP。
重点关注传感器模组(MEMS惯性/毫米波雷达)、通信芯片(蓝牙Mesh/5G)、电源管理(固态锂电池)等核心组件的国产替代机会。
2025年获新标准认证的智能头盔型号仅127款(同比减少22%),认证门槛提升利好合规企业。
对技术创新企业
聚焦计算机视觉核验、经验知识数字化、端侧AI推理等蓝海方向。
建议以10-20件核心发明专利申请建立初步壁垒,然后通过专利授权/技术许可模式切入产业链。
欧洲EN 1078:2025修订版首次将电子元件可靠性纳入强制测试,合规技术服务也是潜在商业机会。
对投资机构
智能头盔产业链存在三类结构性投资机会——核心传感器与芯片供应商(国产替代 全球化布局)、拥有差异化专利组合的技术创新企业(专利授权/许可模式)、掌握大规模部署渠道的外卖平台(数据飞轮 生态锁定)。
关注行业关键转折点:专送骑手大面积覆盖(2026-2027年)和众包骑手渗透率提升拐点。
十、附录
10.1 数据来源清单
本报告综合使用以下数据来源:
(1)智慧芽专利数据库——即时配送行业智能头盔相关发明、实用新型和外观专利,检索时间范围2014.1.1至2025.11.18;
(2)中国国家知识产权局(CNIPA)公开专利信息;
(3)WIPO国际专利数据库——PCT申请及全球布局信息;
(4)京东外卖AI智能头盔官方发布资料(2026年8月3日);
(5)饿了么AI智能头盔X3官方发布资料(2025年7月25日);
(6)美团技术团队《美团智能头盔研发实践系列:硬件设计篇/软件功能篇》(2025年8月15日);
(7)全球智能骑行头盔产业咨询报告(IIM 2026);
(8)中国智能头盔行业研究报告(智研咨询、中经报告 2025-2026);
(9)公开新闻媒体报道:京报网、科技日报、南方新闻网、极目新闻、新浪财经、扬子晚报、浙商杂志、四川观察、算力观察等;
(10)南京大学智能头盔效率研究研报。
10.2 免责声明
本报告基于公开专利数据和行业信息编制,仅供技术研究和决策参考。
专利法律状态(审查/授权/失效)可能随时间发生变化,建议在实际操作前进行最新的专利检索和法律状态核实。报告中的技术推测(如京东商户环境核验的技术流程)基于公开资料的分析推断,可能与实际实现存在差异。本报告的分析和建议不构成法律意见,具体法律问题请咨询专业专利律师。